Dès 35€ par mois
Multirisque
Un seul contrat sur mesure pour votre local professionnel, votre matériel et votre activité !
Coupe, rasage, soins de la barbe : la RC Pro couvre les dommages causés à vos clients, et l'assurance multirisque professionnelle (MRP) y ajoute la protection de votre local et de votre matériel. Devis en ligne en 2 minutes.
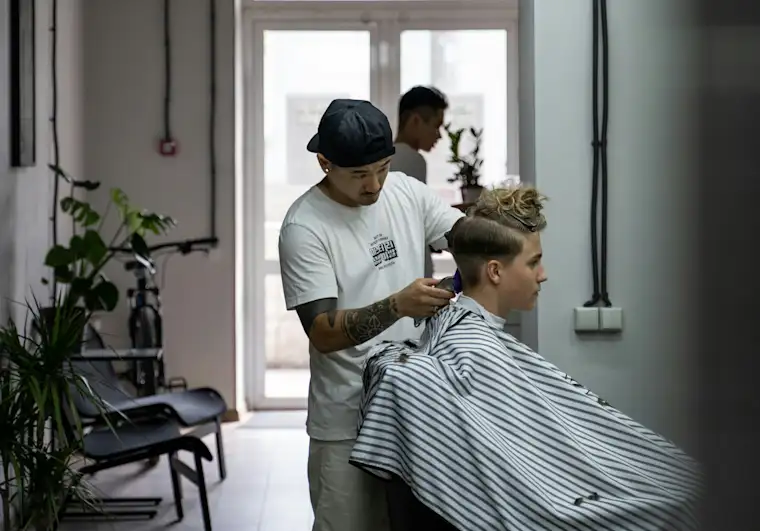
Votre responsabilité entre en jeu dès qu'un client s'installe dans votre fauteuil. Voici ce que la couverture vous permet de faire au quotidien.
La RC Pro couvre les frais de défense et les dommages et intérêts versés aux clients (pour compenser leurs préjudices : frais médicaux, souffrances endurées, préjudice esthétique). Les plafonds vont de 50 000 € à 5 millions € selon votre activité.
La MRP couvre votre local et son contenu : fauteuils, tondeuses, miroirs, stock de produits capillaires, en cas d'incendie, de dégât des eaux, de vol ou de bris de glace. La perte d'exploitation peut prendre le relais si votre salon doit fermer après un sinistre couvert.
La Protection juridique vous met en relation avec un juriste dédié pour vos questions de droit ou vos litiges professionnels du quotidien hors RC : bail commercial, fournisseur de produits, client qui conteste une facture. Vous décidez de la suite en connaissant vos options.

Des garanties adaptées à vos besoins et votre situation

En 2 minutes vous obtenez votre attestation et êtes protégé

Sans petites lignes ni frais cachés pour une protection sans prise de tête

Des experts toujours disponibles pour vous conseiller
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées - avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité - en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.

Votre couverture repose sur la RC Pro ; si vous disposez d'un local, la MRP y ajoute la protection du local et du matériel.
Couvre les frais de défense et les dommages et intérêts versés aux clients (pour compenser leurs préjudices : frais médicaux, souffrances endurées, arrêt de travail, préjudice esthétique) après une erreur ou un soin qui tourne mal. Plafonds de 50 000 € à 5 millions € par sinistre selon votre activité.
Couvre les dommages causés à des tiers à l'occasion de votre activité, et pas seulement dans votre local : un client qui glisse près du bac, un manteau taché par un produit de coloration. Plafond de 5 millions € par sinistre.
Couvrent votre local professionnel et son contenu (mobilier, fauteuils, matériel de coupe, stock) en cas d'incendie, de dégât des eaux, de vol ou de bris de glace. La RC Occupant couvre votre responsabilité d'occupant pour les dommages liés au local que vous occupez : les dommages au local lui-même, mais aussi ceux causés au propriétaire, aux voisins et aux tiers à la suite d'un sinistre parti de votre local. La perte d'exploitation prend en compte la baisse d'activité après un sinistre couvert, selon les conditions de votre contrat.
Un seul contrat sur mesure pour votre local professionnel, votre matériel et votre activité !
L’assurance sans engagement indispensable pour votre entreprise. Soyez protégé en cas de coup dur !
Un juriste dédié pour les litiges pro que votre RC ne couvre pas !
Lavage, coupe, coloration, teinture, séchage, lissage, mise en plis et autres traitements similaires des cheveux
Rasage et la tonte de cheveux
Commerce de produits de soins capillaires et des produits de coiffure (par exemple, les shampooings, les traitements capillaires, le rinçage des cheveux, le gel capillaire, la cire de cheveux)
Offre de boissons et de collations (par exemple, des cookies) pour les clients pour la consommation pendant leur rendez-vous
Coupe, taille, rasage et tonte de barbe
Soins de la barbe (par exemple, huiles, baumes, shampoings)
Coloration et décoloration de barbe
Coiffeur-barbier, barber shop
Commerce de médicaments et de préparations pharmaceutiques
Tout traitement invasif du corps, qui endommage ou coupe la peau, ou qui implique une injection
Traitements au laser et à la lumière pulsée
Réclamations aux États-Unis ou au Canada ou régies par la loi de ces États
Local construit et couvert à moins de 75 % en matériaux durs, ou local en cours de construction.
Local situé dans un bâtiment renfermant un ou plusieurs des risques suivants : - Activité politique ou syndicale - Représentation diplomatique ou religieuse - Discothèque, Boîte de nuit, cabaret, bar de nuit (ou tout autre établissement ouvert uniquement la nuit).
Local implanté dans un Immeuble de Grande Hauteur (plus de 28 mètres)
Local implanté dans un Grand Ensemble Immobilier (plus de 20 000 m2).
Local situé dans un centre commercial de plus de 5 000 m2.
Local situé dans un bâtiment faisant l'objet d'une inscription ou classification au titre des monuments historiques.
Local dans la liste des bâtiments déclarés en péril ou à côté d'un bâtiment en péril.
Local situé dans un Quartier Prioritaire de la Ville (QPV), un Quartier de Reconquête Républicaine (QRR) ou Zone de Sécurité Prioritaire (ZSP).
Local à plus de 1 500m d'altitude
Local inoccupé pendant plus de 45 jours consécutifs.
Local assimilé à un “risque isolé”, c'est-à-dire dans une zone industrielle ou à plus de 300m des plus proches habitations
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31 €/mois.
Partez de votre situation : travaillez-vous dans un salon à vous, chez un confrère, ou chez vos clients ?
La RC Pro complétée par la RC Exploitation peut suffire (la RC Exploitation reste pertinente pour les accidents matériels causés par votre équipement, même hors de vos murs).
La MRP réunit la RC Pro, la protection de votre local et de son contenu, et la perte d'exploitation. Déclarez la surface réelle et la valeur de votre matériel pour être couvert au bon niveau.
Ajoutez la Protection juridique pour vos questions de droit ou vos litiges professionnels : un juriste dédié vous accompagne.
Les plafonds de RC Pro vont de 50 000 € à 5 millions € par sinistre selon l'activité. Faites votre devis en ligne en 2 minutes pour voir ce qui s'applique à la vôtre.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 Lancer son activitéLancer son entreprise en France en 2026 : tout ce qu'il faut savoir pour réussir
Vous envisagez de lancer votre activité en 2026 ? Statuts, immatriculation, assurances : découvrez les étapes incontournables pour transformer votre projet entrepreneurial en réalité.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
Lancer son activitéLancer son entreprise en France en 2026 : tout ce qu'il faut savoir pour réussirVous envisagez de lancer votre activité en 2026 ? Statuts, immatriculation, assurances : découvrez les étapes incontournables pour transformer votre projet entrepreneurial en réalité.
La loi n'impose pas de RC Pro à l'ensemble des barbiers indépendants, mais elle reste la garantie de base de votre métier dès que vous touchez aux cheveux et à la barbe de vos clients. Pour un local, le bailleur demande parfois une attestation d'assurance multirisque professionnelle (MRP) avant la signature du bail.
Les deux répondent à des situations différentes :
RC Pro : les dommages causés à vos clients par vos prestations et vos produits (coupe, rasage, coloration, soins de la barbe).
RC Exploitation : les dommages causés à des tiers à l'occasion de votre activité, et pas seulement dans votre local, comme un client qui glisse dans le salon.
La RC Exploitation est en option avec la RC Pro et incluse dans la MRP.
Si le client vous met en cause, la RC Pro couvre les frais de défense et les dommages et intérêts qui lui sont versés (pour compenser ses préjudices : frais médicaux, souffrances endurées, préjudice esthétique). La prise en charge se fait selon les conditions de votre contrat, dans la limite du plafond choisi.
Avec la MRP, votre local professionnel déclaré et son contenu sont couverts en cas d'incendie, de dégât des eaux, de vol ou de bris de glace : fauteuils, miroirs, tondeuses, rasoirs, stock de produits de soin. Cela vaut pour un magasin, un bureau, un espace de stockage ou une pièce chez vous qui a un usage professionnel. Les dommages aux véhicules professionnels relèvent, eux, d'une assurance auto pro.
La perte d'exploitation est prévue pour cette situation : elle prend en compte la baisse d'activité qui suit un sinistre couvert, le temps de remettre le salon en état. Le montant et la durée dépendent des conditions de votre contrat et de ce que vous avez déclaré.
Les plafonds de RC Pro s'échelonnent de 50 000 € à 5 millions € par sinistre selon votre activité, avec des paliers intermédiaires à 100 000 €, 250 000 €, 500 000 € et 1 million €. La RC Exploitation est prévue à 5 millions € par sinistre. Une franchise de 350 € peut s'appliquer, selon les conditions de votre contrat.
Certaines prestations sortent du cadre de cette assurance de barbier :
tout traitement invasif du corps, qui endommage ou coupe la peau, ou qui implique une injection ;
les traitements au laser et à la lumière pulsée ;
le commerce de médicaments et de préparations pharmaceutiques.
S'y ajoutent des exclusions générales, par exemple les réclamations aux États-Unis ou au Canada ou régies par la loi de ces États, et les locaux inoccupés pendant plus de 45 jours consécutifs. La liste détaillée figure dans les Conditions Générales.
Elle porte sur vos questions de droit et vos litiges professionnels du quotidien hors RC : bail commercial, fournisseur de produits capillaires, client qui conteste une facture. Un juriste dédié vous accompagne, y compris pendant la phase judiciaire, selon les conditions de votre contrat.