Dès 12 € par mois
RC Pro
L’assurance sans engagement indispensable pour votre entreprise. Soyez protégé en cas de coup dur !
Le convoyage de véhicules demande une vigilance de chaque instant, que ce soit pour des transferts de flottes, des livraisons de véhicules neufs ou des rapatriements. Pour protéger vos missions sur route et votre responsabilité de conducteur professionnel, notre assurance convoyeur de véhicules offre une couverture RC Pro sur mesure, parfaitement adaptée aux exigences du secteur transport et logistique.
En tant que convoyeur de véhicules de moins de 3,5 tonnes, vous vous engagez à livrer le bon véhicule, au bon endroit, dans les délais. La RC Pro vous permet de tenir cet engagement en toute sérénité.
Ce que couvre la RC Pro : elle peut prendre en charge les conséquences financières des erreurs, négligences ou manquements commis dans votre activité, lorsqu'un client ou un tiers vous en demande réparation. Cette prise en charge se fait selon les conditions de votre contrat, dans la limite des plafonds et franchises prévus.
Exemples (à titre illustratif) : vous manquez le créneau de livraison convenu, et votre client, un loueur, perd la location prévue. Ou bien vous remettez le véhicule sans les documents attendus, et la vente de votre client est retardée. Dans ces situations, votre client peut vous réclamer une indemnisation, et votre RC Pro peut intervenir selon les conditions de votre contrat.
Ce qui relève d'une autre assurance : les dommages causés ou subis par le véhicule pendant que vous le conduisez relèvent de l'assurance automobile, qui est obligatoire, et non de la RC Pro. C'est le cas aussi pour un
chauffeur VTC ou un coursier urbain. La loi n'impose pas la RC Pro aux convoyeurs, mais vos clients, comme les concessionnaires ou les loueurs, peuvent l'exiger avant de vous confier une mission.
Collision durant le transport d'un véhicule client causant des dommages importants à la carrosserie et aux équipements.
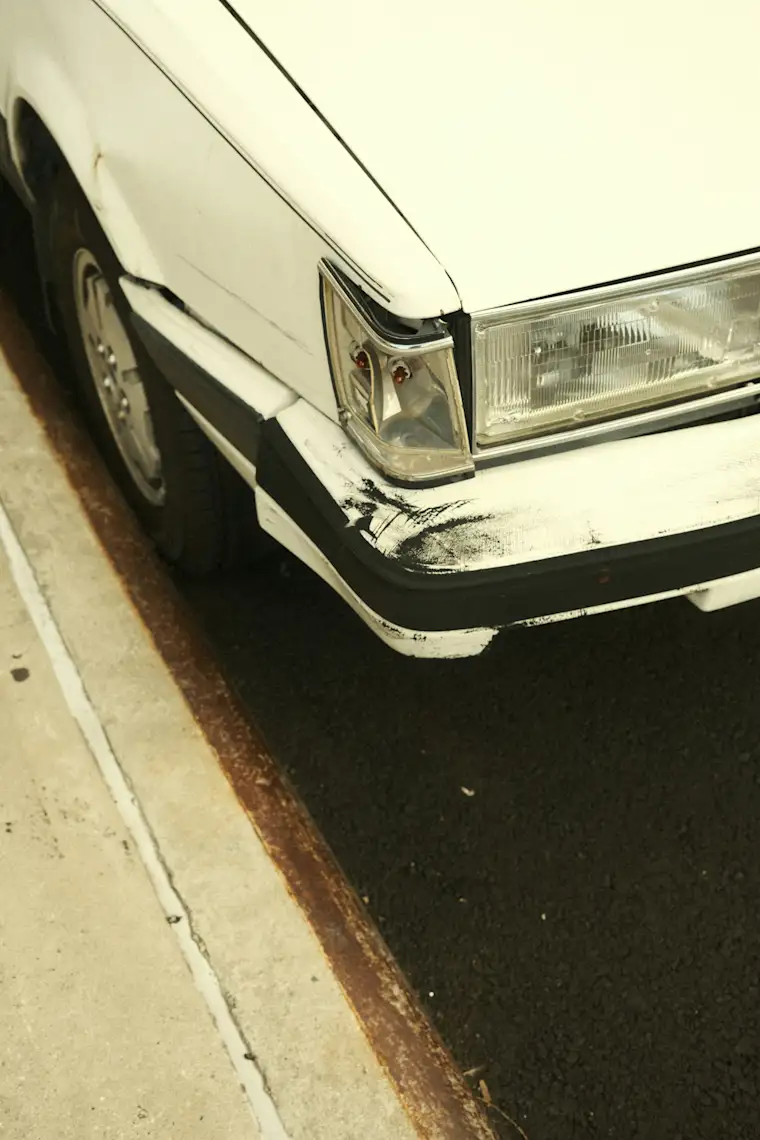
Rayures profondes sur la peinture causées par une mauvaise manipulation lors du chargement sur remorque.
Retard de livraison d'un véhicule professionnel causant une perte d'exploitation pour l'entreprise cliente.
Collision durant le transport d'un véhicule client causant des dommages importants à la carrosserie et aux équipements.
Rayures profondes sur la peinture causées par une mauvaise manipulation lors du chargement sur remorque.
Retard de livraison d'un véhicule professionnel causant une perte d'exploitation pour l'entreprise cliente.
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées, avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité, en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
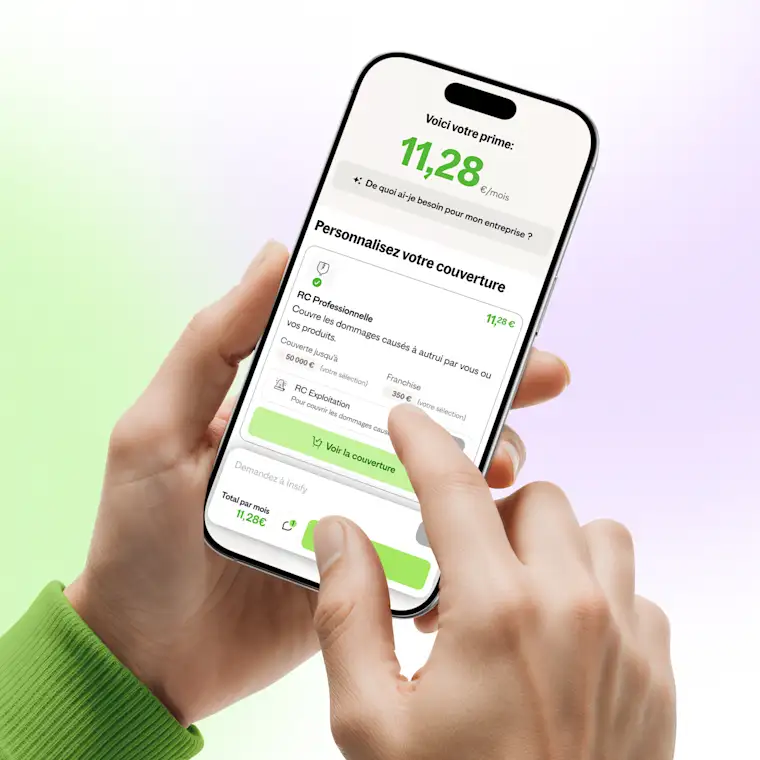
Le prix de votre RC Pro dépend surtout de votre chiffre d'affaires annuel et du plafond de garantie. Voici deux exemples concrets de prix payés par nos clients convoyeurs de véhicules :
Chiffre d'affaires jusqu'à 50 000 €, plafond de garantie de 50 000 € → 13 €/mois
Chiffre d'affaires au-delà de 50 000 €, plafond de garantie de 100 000 € → 15 €/mois
Prix mensuels TTC payés par nos clients convoyeurs de véhicules, prix médian de chaque profil arrondi à l'euro (données Insify, octobre 2026). Votre prix dépend de vos réponses lors du devis.
Protection responsabilité civile : L'assurance couvre les dommages causés aux tiers dans le cadre de votre activité de convoyeur.
RC exploitation en option : Cette option protège votre activité quotidienne. Exemple : si vous utilisez un chariot élévateur à poste fixe pour charger des véhicules et causez des dommages, ou si un préposé blesse quelqu'un en déplaçant un véhicule client sur votre parking.
Remarques importantes : Déclarez précisément votre activité dès la souscription et informez immédiatement votre assureur de tout changement (nouveau type de véhicules convoyés, extension d'activité) pour maintenir une couverture adéquate. Consultez vos conditions particulières pour les détails spécifiques à votre contrat.
Responsabilité civile pendant le convoyage
Frais de remorquage et immobilisation
Perte d'exploitation du client
Dommages intentionnels
Contraventions et amendes
Dommages causés intentionnellement ou par négligence grave
Utilisation du véhicule non conforme aux termes du contrat de convoyage
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Chez Insify, nous savons que votre temps est précieux. C'est pourquoi nous avons simplifié au maximum le processus de souscription de votre RC Pro convoyeur de véhicules.
Étapes clés : En quelques clics, vous pouvez obtenir votre devis RC Pro convoyage et souscrire en ligne. Il vous suffit de renseigner quelques informations sur votre activité de transport, votre chiffre d'affaires et le nombre de véhicules que vous convoyez mensuellement.
Documents nécessaires : Pour votre RC Pro spécialisée en transport de véhicules, vous aurez généralement besoin de vos informations d'entreprise (SIRET, statut juridique), d'une description de vos prestations (types de véhicules transportés, zones géographiques d'intervention, fréquence des convoyages) et éventuellement votre permis de conduire et attestation d'expérience dans le transport. Chez Insify, nous vous guidons pas à pas pour rassembler les informations nécessaires à votre secteur d'activité.
Délai moyen pour l'attestation : Avec Insify, vous pouvez obtenir votre attestation d'assurance RC Pro convoyeur de véhicules très rapidement, souvent en quelques heures seulement après la souscription. Vous pouvez ainsi débuter ou poursuivre vos activités de transport en toute sérénité et conformité professionnelle.
Critères à comparer :
Les garanties offertes : Vérifiez les plafonds de remboursement spécifiques aux risques du transport (dommages aux véhicules convoyés, responsabilité civile, frais de remorquage). Assurez-vous que votre RC Pro couvre bien les activités de convoyage de véhicules de moins de 3,5 tonnes.
Le prix : Comparez les tarifs, mais ne faites pas l'impasse sur la qualité des garanties adaptées au convoyage. Un tarif bas peut cacher des exclusions importantes pour votre secteur de transport.
La franchise : Renseignez-vous sur le montant qui restera à votre charge en cas de sinistre lié à votre activité de convoyage (accident, dommages au véhicule, retard de livraison).
Les exclusions : Soyez particulièrement attentif aux exclusions spécifiques au transport telles que les dommages préexistants, les infractions au code de la route, le vol de véhicules, ou les activités exercées sans les autorisations requises de transport.
Le service client : Dans le convoyage, les sinistres peuvent survenir à tout moment sur la route. Choisissez une assurance facilement joignable, avec une expertise des métiers du transport. Chez Insify, notre service client est 100 % en ligne et comprend les spécificités de votre secteur pour vous assister rapidement en cas de sinistre.
Erreurs à éviter : Attention, la RC Pro ne remplace pas l'assurance auto du véhicule lui-même (souvent fournie par le propriétaire ou la plateforme). Pour sécuriser vos convois dès aujourd'hui, découvrez notre solution d'assurance pour convoyeur de véhicules et obtenez votre devis personnalisé. Pour en avoir le coeur net, consultez notre article comparatif des assurances RC Pro en 2026.
 AssurancesComparatif RC Pro 2026 : Quel assureur choisir pour votre entreprise ?
Comparez les principales assurances RC pro en 2026 : Insify, Orus, Assurup et AXA. Tarifs, garanties, points forts et faibles pour choisir la protection adaptée à votre activité.
 AssurancesQue couvre exactement l’assurance RC Pro ?
Nous allons explorer dans cet article ce que couvre l'assurance RC Pro et pourquoi elle est importante.
 AssurancesLa RC Pro est-elle une assurance obligatoire ? Analysez les risques
En France, l'assurance RC Pro est obligatoire pour certains métiers réglementés. Mais qu'en est-il des autres professions ? Est-ce que souscrire une assurance RC Pro est intéressant pour elles ?
 AssurancesSinistre en responsabilité civile professionnelle : comment le gérer ?
Découvrez comment gérer un sinistre en responsabilité civile professionnelle avec le sourire. Suivez nos conseils pour une gestion efficace et sereine.
AssurancesComparatif RC Pro 2026 : Quel assureur choisir pour votre entreprise ?Comparez les principales assurances RC pro en 2026 : Insify, Orus, Assurup et AXA. Tarifs, garanties, points forts et faibles pour choisir la protection adaptée à votre activité.
AssurancesQue couvre exactement l’assurance RC Pro ?Nous allons explorer dans cet article ce que couvre l'assurance RC Pro et pourquoi elle est importante.
AssurancesLa RC Pro est-elle une assurance obligatoire ? Analysez les risquesEn France, l'assurance RC Pro est obligatoire pour certains métiers réglementés. Mais qu'en est-il des autres professions ? Est-ce que souscrire une assurance RC Pro est intéressant pour elles ?
AssurancesSinistre en responsabilité civile professionnelle : comment le gérer ?Découvrez comment gérer un sinistre en responsabilité civile professionnelle avec le sourire. Suivez nos conseils pour une gestion efficace et sereine.
La Responsabilité Civile (RC) est une assurance qui vise à protéger votre entreprise contre les répercussions juridiques et financières d'une erreur ou d'un accident, qu'il s'agisse d'un faux pas mineur ou d'une situation plus grave. L'assurance Responsabilité Civile Professionnelle (RC Pro) est là pour vous si vous endommagez accidentellement les biens d'une personne, si vous lui infligez des dommages corporels ou si vous lui causez un préjudice dans le cadre de vos activités professionnelles.
Parmi les exclusions les plus courantes d'une Responsabilité Civile Professionnelle figurent les dommages intentionnels, les contraventions et amendes, ainsi que les pertes dues à des causes naturelles.
Le details des exclusions se trouvent dans les conditions générales qui accompagnent notre devis.
Vous envisagez de souscrire un contrat d'assurance RC pro ou une RC exploitation ? Vous devez, dans cette hypothèse, faire le bilan des sinistres auxquelles vous pouvez être confronté. Effectivement, ces derniers sont bien différents en fonction du type d'entreprise que vous possédez.
Vous devez, par exemple, savoir que le prix d'une assurance responsabilité civile professionnelle destinée à un auto-entrepreneur est moins élevé que celui destiné à une structure comptant un grand nombre d'employés.
Pensez également à prendre en considération vos contraintes budgétaires. La souscription d'un contrat complet comprenant notamment un volet protection juridique ne représente pas le même niveau de cotisation qu'un contrat un peu plus " basique " qui n'assure que votre entreprise.
Afin de déterminer quel contrat est vraiment adapté à vos besoins, servez-vous d'un comparateur d'assurances qui vous fera économiser un temps précieux en vous faisant parvenir des offres adaptées à votre situation et des formules à différents devis.
Pour faire un choix judicieux parmi les différentes formules d'assurance proposées par le comparateur, il convient de prendre en compte, lors du devis, deux éléments essentiels :
Les plafonds de garantie et les exclusions, dans le but de ne laisser planer aucune incertitude sur les sinistres non couverts ;
Les sommes maximales prises en charge, en vue d'identifier les plus avantageuses.
La mutuelle en tant qu'indépendant
Sachez que même en exerçant en tant qu'auto-entrepreneur, vous avez la possibilité de profiter des avantages offerts par une mutuelle pour obtenir un complément de remboursement des dépenses médicales correspondant à vos besoins
L’assurance responsabilité civile professionnelle Toute activité professionnelle est concernée par l'assurance responsabilité civile professionnelle (autrement qualifiée de RCP ou RC Pro). Tout sinistre survenant suite à l'engagement de la responsabilité civile sera ainsi protégé par ce type de contrat.
En d'autres termes, la RC professionnelle assure la protection de l'entreprise contre tout dommage encouru au cours de l'exercice de ses fonctions.
Ainsi, si une société commet, par l'intermédiaire de ses salariés, ou celui du dirigeant lui-même, des erreurs ou des fautes et qu'elle cause des dommages à un tiers, la responsabilité civile professionnelle se chargera de l'indemnisation de ce dernier.
L’assurance responsabilité civile du dirigeant
La responsabilité du dirigeant peut être personnellement engagée en cas d'inobservation de quelques prescriptions légales ou réglementaires, d'une clause statutaire ou de faute grave de gestion.
La garantie décennale
L'assurance décennale constitue une couverture obligatoire en termes de responsabilité civile qui permet de couvrir les dommages causés par le professionnel de la construction à son client.
L’assurance cyber
Bien que vous ayez déjà souscrit une assurance responsabilité professionnelle, une assurance multirisque ou encore une couverture "Fraude", vous ne serez pas pour autant couvert contre les risques Cyber.
Non, les amendes et sanctions pour non-respect du code de la route ne sont pas couvertes. Seuls les dommages matériels et la responsabilité civile le sont.
Les dommages préexistants ne sont pas couverts par votre RC Pro. Il est essentiel d'établir un état des lieux détaillé avant chaque prise en charge.
Non, le vol ou la tentative de vol du véhicule pendant le convoyage est généralement exclu des garanties RC Pro standard.
Oui, elle couvre le convoyage de véhicules légers, utilitaires et particuliers de moins de 3,5 tonnes selon les conditions contractuelles.