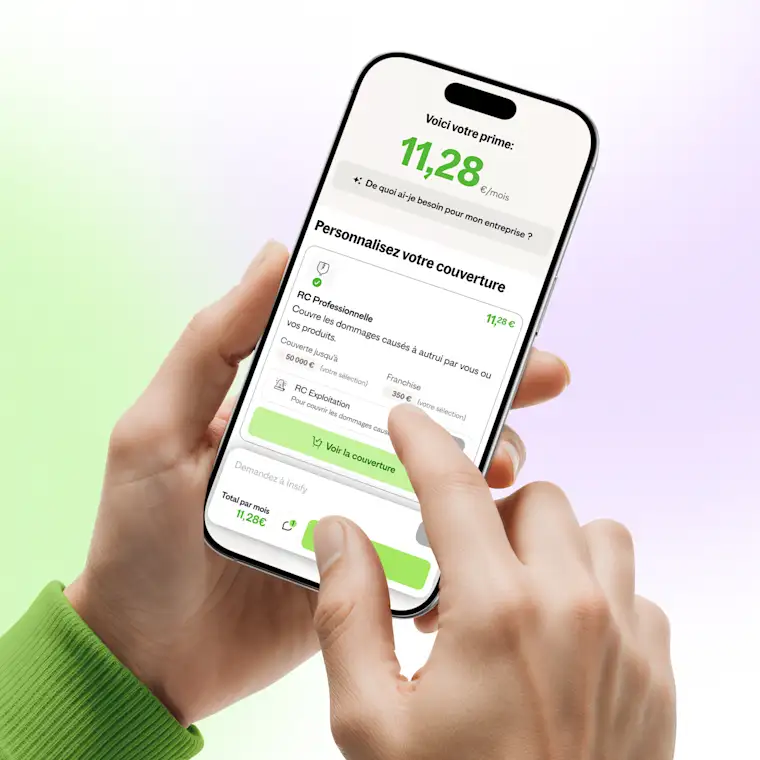
Dès 11€ par mois
RC Pro
L’assurance sans engagement indispensable pour votre entreprise. Soyez protégé en cas de coup dur !
Vous écrivez pour des producteurs et des sociétés de production qui demandent souvent une attestation d'assurance avant de signer. La responsabilité civile professionnelle Insify répond aux réclamations d'un client ou d'un tiers liées à votre travail d'écriture, en France comme sur des projets à l'étranger (hors États-Unis et Canada).
Demandez votre devis en ligne en 2 minutes et souscrivez directement, sans rendez-vous.
Un scénario circule, se réécrit et part au tournage: votre responsabilité professionnelle entre en jeu à chaque livraison. Voici ce que la responsabilité civile professionnelle vous permet de faire au quotidien.
Signez des projets plus engageants. Quand un producteur vous confie une série ou un long métrage, il vous demande souvent une preuve d'assurance. Avec votre RC Pro en place, vous répondez à cette demande et vous avancez sur le contrat.
Écrivez sans porter seul le coût d'une erreur. Si un client vous met en cause pour une faute liée à votre travail d'écriture, votre RC Pro couvre les frais de défense et les dommages et intérêts versés au client ou au tiers concerné.
Travaillez au-delà de vos frontières. Votre contrat suit les réclamations dans le monde entier, hors États-Unis et Canada, ce qui vous laisse accepter des coproductions et des commandes venues d'ailleurs. Si vous employez une personne, elle entre aussi dans la couverture: vous gardez la main sur ce que vous déclarez et sur ce que vous couvrez.

Des garanties adaptées à vos besoins et votre situation

En 2 minutes vous obtenez votre attestation et êtes protégé

Sans petites lignes ni frais cachés pour une protection sans prise de tête

Des experts toujours disponibles pour vous conseiller
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées - avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité - en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
Votre couverture repose sur la responsabilité civile professionnelle: elle répond quand un client ou un tiers vous réclame une somme à cause de votre activité de scénariste.
Elle intervient sur les dommages corporels et matériels causés à un tiers, ainsi que sur les dommages purement financiers, ceux qui n'entraînent ni blessure ni casse mais un manque à gagner pour votre client. Elle répond aussi aux réclamations qui arrivent après la livraison de votre travail.
Deux choses: vos frais de défense et les dommages et intérêts versés à votre client ou au tiers, dans les conditions de votre contrat.
Vous, et les personnes que vous employez dans le cadre de cette activité. Les réclamations sont suivies dans le monde entier, hors États-Unis et Canada.
Scénariste
Dommages corporels
Dommages matériels
Dommages immatériels non consécutifs (dommages purement financiers)
RC Produits après-livraison
Couverture également pour vos employés
Réclamations dans le monde entier (hors États-Unis et Canada)
Pornographie / Charme
Prestations relevant de professions réglementées soumises à obligation d'assurance
Prestation de conseil juridique
Agent artistique, Manager d'artiste, Impresario, Editeur musical
Cirque
Agence de presse nationale / Agence de presse mondiale et généraliste
Radio / Web radio / Télé / Web télé d'informations et actualités nationales / Chaîne de télévision nationale
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Trois informations font l'essentiel du choix, et vous les avez déjà en tête.
Votre activité réelle. Déclarez l'écriture de scénario telle que vous l'exercez, avec les prestations que vous facturez vraiment. C'est ce qui aligne votre contrat sur vos commandes.
Les pays où vous travaillez. Vos réclamations sont suivies dans le monde entier, hors États-Unis et Canada. Si un projet vous emmène sur ces deux marchés, dites-le nous avant de vous engager.
Les personnes qui travaillent avec vous. Comptez vos salariés: votre RC Pro les couvre aussi dans le cadre de votre activité.
Vous réglez ces points pendant le devis en ligne, en 2 minutes, et vous obtenez votre attestation dès la souscription.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31 €/mois.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
 AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?
Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entreprise
Comprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
La loi n'impose pas de responsabilité civile professionnelle à un scénariste indépendant. En pratique, certains producteurs et certaines sociétés de production demandent une attestation avant de signer une commande, et vous la présentez alors sans attendre.
Votre contrat répond quand un client ou un tiers vous réclame une somme à cause de votre activité d'écriture. Il couvre deux choses: vos frais de défense et les dommages et intérêts versés au client ou au tiers, pour compenser un dommage corporel, un dommage matériel ou un manque à gagner.
Oui. Votre RC Pro couvre aussi les personnes que vous employez dans le cadre de votre activité de scénariste. Comptez-les au moment du devis pour que votre contrat corresponde à votre équipe.
Votre contrat suit les réclamations dans le monde entier, hors États-Unis et Canada. Vous pouvez donc accepter une coproduction européenne ou une commande venue d'un autre continent. Si un projet vous conduit sur le marché américain ou canadien, parlez-nous-en avant de signer.
Oui, votre RC Pro traite aussi les dommages purement financiers: ceux où personne n'est blessé et rien n'est cassé, mais où votre client subit un manque à gagner. Nous prenons en charge vos frais de défense et les dommages et intérêts qui lui sont versés, selon votre contrat.
Votre contrat couvre également les réclamations qui arrivent après la livraison de votre travail. Vous nous déclarez la mise en cause, et nous prenons en charge vos frais de défense ainsi que les dommages et intérêts dus au client ou au tiers.
Vous faites votre devis en ligne en 2 minutes, en répondant à quelques questions sur votre activité de scénariste. Une fois la souscription faite, vous recevez votre attestation et vous pouvez l'envoyer à votre producteur.
Vous décrivez votre activité en ligne, vous choisissez votre garantie, puis vous souscrivez. Déclarez l'écriture de scénario telle que vous l'exercez et les personnes que vous employez: c'est ce qui aligne votre contrat sur vos commandes réelles.