Dès 11€ par mois
RC Pro
L’assurance sans engagement indispensable pour votre entreprise. Soyez protégé en cas de coup dur !
Vous cuisinez chez vos clients, vous dressez, vous livrez vos préparations : la responsabilité civile professionnelle répond des dommages que votre travail peut causer à un tiers. Elle couvre les frais de défense et les dommages et intérêts versés à vos clients, y compris après la livraison de vos plats, et elle vaut aussi pour vos employés.
Faites votre devis en ligne en 2 minutes et souscrivez sans rendez-vous.
Vous travaillez dans la cuisine des autres, avec leurs équipements, pour leurs invités. La RC Pro vous permet d'accepter ces prestations en sachant qui répond si un dommage survient.
Servez vos clients sereinement. Un convive incommodé par un plat, une nappe de prestige tachée, un four abîmé : la RC Pro couvre les frais de défense et les dommages et intérêts versés à vos clients ou aux tiers (pour compenser leurs préjudices : frais médicaux, souffrances endurées, arrêt de travail).
Développez votre activité au-delà du repas servi. La garantie RC Produits après-livraison suit vos préparations une fois qu'elles ont quitté vos mains, ce qui compte quand vous livrez un buffet ou des plats à réchauffer.
Avancez en équipe. Votre couverture vaut également pour vos employés. Vous choisissez ce que vous déclarez, vous voyez ce que vous payez, et vous obtenez votre attestation dès la souscription.

Des garanties adaptées à vos besoins et votre situation

En 2 minutes, votre attestation est prête et vous reprenez le fil de votre journée

Sans petites lignes ni frais cachés pour une protection sans prise de tête

Des experts toujours disponibles pour vous conseiller
Un plat froid non maintenu au frais pendant le transport provoque une intoxication chez deux convives. La RC Pro couvre les frais de défense et les dommages et intérêts versés aux victimes.
En posant une cocotte brûlante, un cuisinier fend la plaque vitrocéramique et marque le plan de travail de son client. La RC Pro couvre les dommages et intérêts versés au client.
Vous indiquez par erreur qu'un plat est sans gluten : un convive intolérant fait une réaction et doit consulter. La RC Pro couvre les frais de défense et les dommages et intérêts versés à la victime.
Un plat froid non maintenu au frais pendant le transport provoque une intoxication chez deux convives. La RC Pro couvre les frais de défense et les dommages et intérêts versés aux victimes.
En posant une cocotte brûlante, un cuisinier fend la plaque vitrocéramique et marque le plan de travail de son client. La RC Pro couvre les dommages et intérêts versés au client.
Vous indiquez par erreur qu'un plat est sans gluten : un convive intolérant fait une réaction et doit consulter. La RC Pro couvre les frais de défense et les dommages et intérêts versés à la victime.
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées, avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité, en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
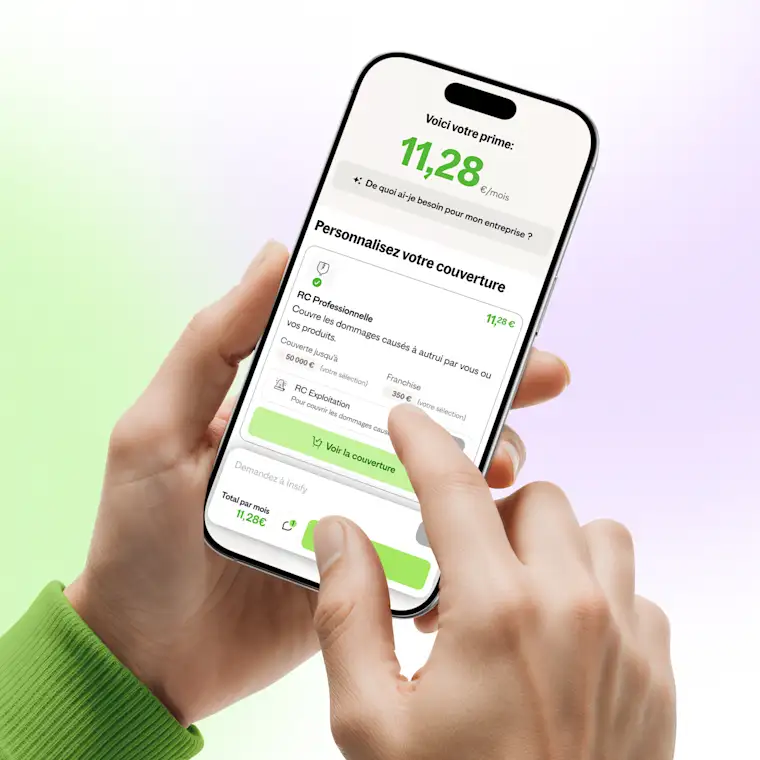
Votre couverture repose sur la responsabilité civile professionnelle. Elle intervient quand un tiers vous met en cause pour un dommage lié à votre prestation : elle prend en charge vos frais de défense et les dommages et intérêts que vous devez verser.
Les dommages corporels subis par un convive ou par un tiers, les dommages matériels causés à la cuisine, au mobilier ou aux équipements de votre client, ainsi que les dommages purement financiers qui ne découlent ni d'une blessure ni d'une casse, par exemple une réception que votre client doit annuler.
La RC Produits après-livraison concerne les préparations que vous avez livrées ou servies, une fois qu'elles ne sont plus sous votre garde.
Vos employés entrent dans la couverture au même titre que vous.
Préparation de repas à domicile
Dommages corporels
Dommages matériels
Dommages immatériels non consécutifs (dommages purement financiers)
RC Produits après-livraison
Couverture également pour vos employés
Dommages aux biens confiés par les clients
Prestation relevant de professions réglementées soumises à obligation d'assurance (hors agents de recherche privée, assistante maternelle, mandataire immobilier/agent commercial en immobilier, exploitant de véhicule de tourisme avec chauffeur)
Design industriel
Conseils en investissement financier / Conseil en gestion de patrimoine / Conseil en fusion et acquisition
Prescription d'ordre technique assimilée à une activité d'ingénierie ou de bureau d'études techniques
Réalisation, suivi, réception de travaux de bâtiment ou de génie civil
Maniement de fonds
Diagnostic immobilier
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Le contrat se règle sur ce que vous déclarez, donc quelques réponses précises suffisent à obtenir une couverture qui correspond à votre réalité.
Décrivez vraiment votre prestation. Cuisine chez le client, dressage, service, livraison de plats : dites ce que vous faites afin que la garantie suive votre activité, y compris après la livraison.
Comptez les personnes qui cuisinent avec vous. Salariés et extras réguliers : votre couverture vaut aussi pour vos employés, à condition de les déclarer.
Gardez de côté les prestations hors cadre. Certaines activités ne relèvent pas de ce contrat, notamment les professions réglementées soumises à obligation d'assurance et le maniement de fonds. Si une partie de votre activité en relève, signalez-la pendant le parcours.
Ensuite, faites votre devis en ligne en 2 minutes et récupérez votre attestation dès la souscription.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31€/mois.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
 AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?
Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entreprise
Comprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
Votre RC Pro répond quand un tiers vous met en cause pour un dommage lié à votre prestation de préparation de repas à domicile. Elle prend en charge deux choses : vos frais de défense et les dommages et intérêts versés à vos clients ou aux tiers (pour compenser leurs préjudices : frais médicaux, souffrances endurées, arrêt de travail). Elle concerne les dommages corporels, les dommages matériels et les dommages purement financiers.
Oui, si votre responsabilité est engagée, par exemple parce qu'un produit frais n'a pas été maintenu au frais. Votre contrat couvre les dommages corporels et il inclut la garantie RC Produits après-livraison, qui vise les préparations déjà servies ou livrées. Nous prenons en charge vos frais de défense et les dommages et intérêts dus aux personnes touchées.
C'est le cas typique des dommages matériels : four, plaque, mobilier, vaisselle de votre client. Votre RC Pro couvre les dommages et intérêts que vous devez verser, ainsi que les frais de défense si votre client vous met en cause.
Oui, la couverture vaut également pour vos employés lorsqu'ils travaillent dans le cadre de votre activité. Déclarez-les à la souscription et mettez votre contrat à jour quand votre équipe change, pour que la garantie corresponde à ce que vous faites réellement.
Les dommages corporels causés à votre client ou à ses invités pendant votre prestation entrent dans la couverture : la RC Pro prend en charge vos frais de défense et les dommages et intérêts versés à la victime (frais médicaux, arrêt de travail…).
Oui. Votre contrat vise les dommages immatériels non consécutifs, c'est-à-dire un préjudice financier qui ne découle ni d'une blessure ni d'une casse : une réception annulée et des participants remboursés, par exemple. Là encore, nous prenons en charge vos frais de défense et les dommages et intérêts dus.
Le contrat ne couvre pas certaines activités, même si vous les exercez à côté de votre cuisine :
les prestations relevant de professions réglementées soumises à obligation d'assurance ;
le conseil en investissement financier, la gestion de patrimoine et le conseil en fusion et acquisition ;
le maniement de fonds ;
le design industriel, le diagnostic immobilier, la prescription d'ordre technique assimilée à de l'ingénierie, ainsi que la réalisation, le suivi et la réception de travaux de bâtiment ou de génie civil.
Si l'une de ces activités fait partie de votre quotidien, dites-le nous pendant le parcours.
Vous faites votre devis en ligne en 2 minutes : vous répondez à quelques questions sur votre activité de préparation de repas à domicile et vos salariés. Vous souscrivez en ligne et vous obtenez votre attestation dès la souscription, ce qui vous permet de répondre aux clients ou aux plateformes qui demandent un justificatif d'assurance.