Dès 35€ par mois
Multirisque
Un seul contrat sur mesure pour votre local professionnel, votre matériel et votre activité !
Vous vendez des produits alimentaires importés, des épices et condiments du monde, des boissons internationales ou des produits frais venus d'ailleurs. Votre stock est votre outil de travail, et il est fragile. Insify assure votre local professionnel, vos marchandises et votre responsabilité civile, avec un devis en ligne en 2 minutes et une résiliation possible à tout moment.
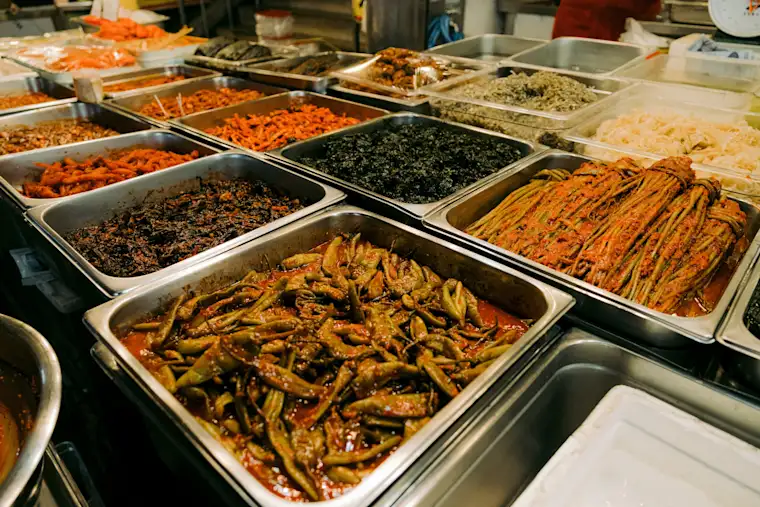
Un commerce alimentaire cumule des risques rares : la marchandise, le local et le client sont exposés en même temps.
Sécurisez votre local professionnel : Incendie, dégâts des eaux, vol dans les locaux, bris de glace, évènements climatiques ou dommages électriques : les garanties de dommages aux biens couvrent votre local professionnel déclaré, votre matériel de conservation et vos stocks entreposés sur place.
Répondez à une réclamation client : Un produit importé mal conservé, une erreur d'étiquetage ou une chute dans votre magasin peuvent se transformer en réclamation. La RC professionnelle et la RC exploitation prennent en charge les dommages causés à vos clients et aux tiers.
Protégez vos marchandises périssables : Une panne de chambre froide ou une coupure de courant prolongée peut détruire votre stock en quelques heures. L'option perte de marchandises périssables prend en charge la valeur des denrées perdues, dans la limite du contenu que vous avez déclaré.

Des garanties adaptées à vos besoins et votre situation

En 2 minutes vous obtenez votre attestation et êtes protégé

Sans petites lignes ni frais cachés pour une protection sans prise de tête

Des experts toujours disponibles pour vous conseiller
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées - avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité - en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.

Votre contrat combine la responsabilité civile liée à votre activité et la protection de votre local professionnel et de vos marchandises. Voici les garanties principales et leurs plafonds.
RC professionnelle : vos produits et vos conseils : Elle couvre les dommages causés à vos clients par les produits vendus ou par vos conseils, par exemple une erreur sur un allergène. Plafond aux Conditions particulières, franchise 350 euros.
RC exploitation : les dommages du fait du magasin : Elle couvre les dommages corporels et matériels causés aux tiers du fait de votre exploitation, comme la chute d'un client dans un rayon. Plafond de 5 000 000 euros par année, franchise 350 euros.
Dommages aux biens : votre local et vos stocks : Incendie, dégâts des eaux, vol dans les locaux, bris de glace, évènements climatiques, dommages électriques. La garantie porte sur votre local déclaré et son contenu (mobilier, matériel et marchandises).
Perte de marchandises périssables : Si une panne, une coupure de courant ou un sinistre rend vos denrées inconsommables, la garantie indemnise la valeur du stock perdu, dans la limite du contenu déclaré.
Un seul contrat sur mesure pour votre local professionnel, votre matériel et votre activité !
L’assurance sans engagement indispensable pour votre entreprise. Soyez protégé en cas de coup dur !
Un juriste dédié pour les litiges pro que votre RC ne couvre pas !
Commerce de produits alimentaires importés (épicerie asiatique, épicerie américaine, produits du monde)
Vente d'épices et condiments du monde
Commerce de boissons internationales
Vente de produits frais importés (par exemple, fruits, légumes, viandes)
Commerce de snacks et confiseries internationaux
Conseil en préparation de plats étrangers
Risques aux biens : incendie, dégâts des eaux, vol dans les locaux, bris de glace, évènements climatiques, dommages électriques, émeutes et mouvements populaires
Responsabilités civiles : RC Exploitation (accidents sur le lieu de travail), RC Employeur (faute inexcusable), atteinte accidentelle à l'environnement
Fabrication des produits vendus
Importation sans autorisations douanières
Exportation vers les États-Unis et le Canada
Bris de machine (généralement couvert par la garantie constructeur)
Activités non déclarées lors de la souscription
Défaut d'entretien des équipements et installations
Local professionnel laissé inoccupé pendant plus de 45 jours consécutifs
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31 €/mois.
Trois éléments déterminent votre contrat : la valeur de ce que vous stockez, la surface de votre local et les options que votre activité justifie.
RC Pro ou MRP ? : La RC Pro seule couvre votre responsabilité envers vos clients. La MRP y ajoute votre local et vos marchandises. Avec du stock alimentaire et un local, la MRP est le contrat de référence.
Le contenu déclaré : Déclarez la valeur réelle de votre stock et de votre matériel. C'est ce montant qui détermine votre indemnisation en cas de sinistre, il ne faut donc pas le sous-estimer.
La surface du local : Indiquez la surface totale additionnée des différents niveaux de tous les locaux professionnels utilisés et/ou aménagés.
La chambre froide : Signalez votre chambre froide et son volume. Au-delà de 300 m³, les conditions de souscription changent, et c'est aussi ce qui conditionne la garantie perte de marchandises périssables.
La vente d'alcool : La vente de boissons alcoolisées doit être déclarée à la souscription : elle modifie l'appréciation du risque.
Les options utiles : La perte d'exploitation compense votre chiffre d'affaires si votre magasin doit fermer après un sinistre. La protection juridique prend en charge vos litiges. Les deux sont proposées en option.
Erreurs à éviter : sous-évaluer le contenu déclaré, oublier de signaler la vente d'alcool, ou croire que le stock transporté est couvert comme celui présent dans le local. La garantie porte sur les marchandises entreposées dans votre local professionnel déclaré. Découvrez notre solution d'assurance pour épicerie du monde et obtenez votre devis.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 Lancer son activitéLancer son entreprise en France en 2026 : tout ce qu'il faut savoir pour réussir
Vous envisagez de lancer votre activité en 2026 ? Statuts, immatriculation, assurances : découvrez les étapes incontournables pour transformer votre projet entrepreneurial en réalité.
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 TendancesCommerçant indépendant en 2026 : quelles protections pour votre boutique et votre revenu ?
Gérer une boutique implique de faire face à des risques quotidiens : dommages au local, vol de marchandises, accidents clients. Comprenez les protections indispensables pour sécuriser votre activité.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
Lancer son activitéLancer son entreprise en France en 2026 : tout ce qu'il faut savoir pour réussirVous envisagez de lancer votre activité en 2026 ? Statuts, immatriculation, assurances : découvrez les étapes incontournables pour transformer votre projet entrepreneurial en réalité.
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
TendancesCommerçant indépendant en 2026 : quelles protections pour votre boutique et votre revenu ?Gérer une boutique implique de faire face à des risques quotidiens : dommages au local, vol de marchandises, accidents clients. Comprenez les protections indispensables pour sécuriser votre activité.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
La multirisque professionnelle est le contrat de référence : elle réunit la responsabilité civile liée à votre activité, la protection de votre local professionnel et celle de vos marchandises, y compris les denrées périssables (en inclusion pour les sinistres couverts, et en option pour la panne de vos réfrigérateurs).
Elle n'est pas imposée par la loi pour ce type de commerce, mais votre bail commercial l'exige parfois. Sans elle, un incendie ou un dégât des eaux reste entièrement à votre charge, que ce soit pour rembourser vos biens ou ceux de vos voisins affectés et de votre propriétaire.
La RC Pro couvre votre responsabilité envers vos clients et les tiers. La MRP y ajoute vos biens : le local professionnel déclaré, le matériel de conservation et le stock. Avec des marchandises et un local, la MRP est le bon niveau.
Elles sont couvertes en option, c'est l'objet de la garantie perte de marchandises périssables. Elle indemnise la valeur des denrées devenues inconsommables, dans la limite du contenu que vous avez déclaré. Pensez à faire appel à un huissier pour qu'il effectue un constat de la perte avec photos des marchandises et relevé de la température.
Oui, à condition de le déclarer à la souscription. Ces ventes sont assurables mais elles modifient l'appréciation du risque.
La perte d'exploitation est proposée en option. Souscrite, elle compense la perte de marge brute (liée à la baisse de chiffre d'affaires) pendant la fermeture qui suit un sinistre garanti.
Principalement sur la valeur du contenu déclaré, la surface de votre local, votre chiffre d'affaires et les options retenues. Le nombre de personnes travaillant dans l'entreprise entre aussi en compte.
Oui. Votre contrat Insify est résiliable à tout moment, sans frais de dossier et sans justification à fournir.