Dès 35 € par mois
Multirisque
Un seul contrat sur mesure pour votre local professionnel, votre matériel et votre activité !
Vendez, réparez et conseillez avec une couverture pensée pour votre atelier et votre magasin. Insify peut vous proposer une RC Pro et une assurance multirisque professionnelle (MRP) adaptées à votre activité. Devis en ligne en 2 minutes, attestation dès la souscription.
Un atelier, du stock, des clients qui poussent la porte : votre activité engage vos biens et votre responsabilité au quotidien. Voici ce que votre couverture vous permet de faire.
Travaillez sur les vélos de vos clients en confiance. La responsabilité civile professionnelle couvre les frais de défense et les dommages et intérêts versés à vos clients si une réparation, un conseil ou une pièce vendue cause un dommage (pour compenser leurs préjudices : frais médicaux, souffrances endurées, arrêt de travail), selon les conditions de votre contrat.
Gardez votre magasin et votre outillage opérationnels. Avec une multirisque professionnelle, la couverture dommages aux biens répond à l'incendie, aux dégâts des eaux, au vol dans les locaux, au bris de glace et aux dommages électriques. En option, la perte d'exploitation compense la perte de marge brute pendant la remise en route.
Avancez sereinement sur vos questions de droit. En option, la Protection juridique vous met en relation avec un juriste dédié pour vos litiges avec vos clients, vos fournisseurs ou autour d'un achat professionnel : un fournisseur qui ne livre pas, un client qui conteste une facture. Vous gardez la main sur vos décisions, avec quelqu'un qui connaît le dossier à vos côtés.
Des garanties adaptées à vos besoins et votre situation
En 2 minutes, votre attestation est prête et vous reprenez le fil de votre journée
Sans petites lignes ni frais cachés pour une protection sans prise de tête
Des experts toujours disponibles pour vous conseiller
Un dégât des eaux inonde l'atelier pendant la nuit : stock de pièces et outillage endommagés. La couverture dommages aux biens indemnise le matériel, avec une franchise de 350 €.
Après une révision, un guidon mal fixé cède et le client chute. La RC Pro couvre les frais de défense et les dommages et intérêts versés au client (frais médicaux, arrêt de travail).
Un client trébuche sur un vélo exposé en magasin et se fracture le poignet. La RC Exploitation couvre les frais de défense et les dommages et intérêts versés au tiers (frais médicaux).
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
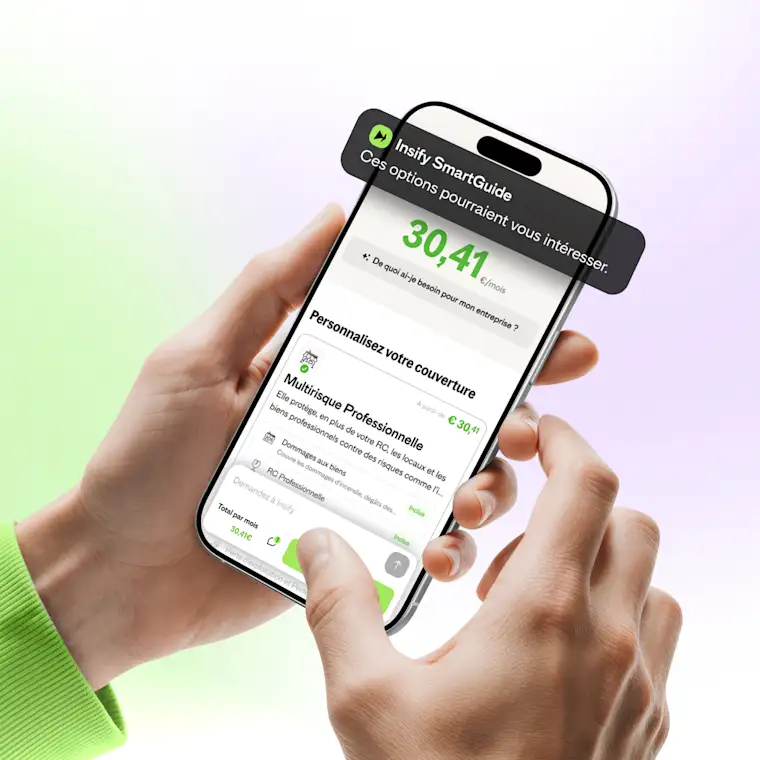
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées, avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité, en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
Votre couverture repose sur la RC Pro ; si vous disposez d'un local, la MRP y ajoute la protection du local et du matériel.
RC Pro : les frais de défense et les dommages et intérêts versés à vos clients quand vos réparations, vos conseils ou les articles que vous vendez causent un dommage. Pour cette activité, le plafond est de 5 millions € par réclamation.
RC Exploitation : option en RC Pro / inclusion en MRP. Elle couvre les dommages causés à des tiers à l'occasion de votre activité, et pas seulement dans votre local, avec un plafond de 5 millions € par année d'assurance.
Dommages aux biens (incluses dans la MRP) : incendie, dégâts des eaux, vol dans les locaux, bris de glace, dommages électriques, émeutes et mouvements populaires. La franchise standard est de 350 € ; pour le vol, la tentative de vol et le vandalisme, elle est de 10 % des dommages avec un minimum de 350 €.
Perte d'exploitation (en option) : la perte de marge brute, dans les limites prévues au contrat, pendant l'arrêt de votre activité après un sinistre couvert, le temps de remettre l'atelier en état.
Protection juridique (en option) : un juriste dédié et la prise en charge des frais de défense pour vos litiges avec vos clients, vos fournisseurs ou autour d'un achat professionnel.
Un seul contrat sur mesure pour votre local professionnel, votre matériel et votre activité !
L’assurance sans engagement pour votre entreprise. Gardez la main sur votre activité, même en cas d’imprévu.
Un juriste dédié pour les litiges pro que votre RC ne couvre pas !
Vente de vélos d'occasion reconditionnés
Commerce de pièces détachées et accessoires
Travaux de réparation sur ces marchandises (vélos, pièces et accessoires)
Dommages aux biens : incendie et dégâts des eaux
Dommages aux biens : vol dans les locaux et bris de glace
Dommages aux biens : dommages électriques, émeutes et mouvements populaires
Responsabilités civiles : RC Exploitation (accidents sur le lieu de travail)
Responsabilités civiles : RC Employeur (faute inexcusable)
Responsabilités civiles : atteinte accidentelle à l'environnement
Exportation vers les États-Unis et le Canada
Commerce de vêtements et équipements spéciaux pour le sport extrême
Stockage de batteries électriques ne répondant pas aux mesures de sécurité imposées par la loi, les règlements et les recommandations de l'INRS et des constructeurs
Location de vos articles
Faute intentionnelle et actes de malveillance de l'assuré
Activités non déclarées lors de la souscription
Bris de machine (généralement couvert par la garantie constructeur)
Usure normale et vices propres des biens assurés
Défaut d'entretien des équipements et installations
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31€/mois.
Le bon point de départ est simple : avez-vous un local ?
Vous intervenez sans local dédié. La RC Pro complétée par la RC Exploitation peut suffire (la RC Exploitation reste pertinente pour les accidents matériels causés par votre équipement, même hors de vos murs).
Vous avez un magasin ou un atelier. La multirisque professionnelle protège le local que vous déclarez, votre outillage et votre stock : magasin, bureau, espace de stockage ou pièce chez vous qui a un usage professionnel. Déclarez la surface réelle et l'adresse exacte.
Vous voulez connaître vos plafonds. Pour votre activité, le plafond de RC Pro est de 5 millions € par réclamation. En multirisque, la franchise standard est de 350 € (certaines garanties ont leur propre franchise). En RC Pro seule, vous choisissez votre franchise : 0, 250, 500 ou 2 500 €.
Répondez à quelques questions dans le parcours en ligne et vous voyez le prix avant de décider.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
 Lancer son activitéLancer son entreprise en France en 2026 : tout ce qu'il faut savoir pour réussir
Vous envisagez de lancer votre activité en 2026 ? Statuts, immatriculation, assurances : découvrez les étapes incontournables pour transformer votre projet entrepreneurial en réalité.
 AssurancesComparatif RC Pro 2026 : Quel assureur choisir pour votre entreprise ?
Comparez les principales assurances RC pro en 2026 : Insify, Orus, Assurup et AXA. Tarifs, garanties, points forts et faibles pour choisir la protection adaptée à votre activité.
 AssurancesRC Pro ou assurance multirisque professionnelle : quelle assurance choisir ?
En tant qu'entrepreneur, vous devez protéger votre activité contre les risques. Multirisque et RC Pro offrent des couvertures différentes qu'il est essentiel de bien comprendre.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
Lancer son activitéLancer son entreprise en France en 2026 : tout ce qu'il faut savoir pour réussirVous envisagez de lancer votre activité en 2026 ? Statuts, immatriculation, assurances : découvrez les étapes incontournables pour transformer votre projet entrepreneurial en réalité.
AssurancesComparatif RC Pro 2026 : Quel assureur choisir pour votre entreprise ?Comparez les principales assurances RC pro en 2026 : Insify, Orus, Assurup et AXA. Tarifs, garanties, points forts et faibles pour choisir la protection adaptée à votre activité.
AssurancesRC Pro ou assurance multirisque professionnelle : quelle assurance choisir ?En tant qu'entrepreneur, vous devez protéger votre activité contre les risques. Multirisque et RC Pro offrent des couvertures différentes qu'il est essentiel de bien comprendre.
Deux briques structurent votre couverture. La RC Pro répond aux dommages que vos réparations, vos conseils ou les articles vendus peuvent causer à vos clients ; la multirisque professionnelle (MRP) y ajoute la protection de votre magasin, de votre atelier et de votre matériel. En option, la Protection juridique et la perte d'exploitation peuvent compléter l'ensemble.
Pour un commerce de vélos, la RC Pro n'est généralement pas imposée par la loi, mais certains clients professionnels peuvent en demander une attestation ; votre bailleur, lui, peut demander une assurance multirisque professionnelle, qui inclut la RC occupant des locaux. La RC Pro est utile dès que vous intervenez sur le vélo d'un tiers : elle couvre les frais de défense et les dommages et intérêts versés au client (frais médicaux, souffrances endurées, arrêt de travail…).
Pour la vente et réparation de vélos, la RC Pro couvre 5 millions € par réclamation : ce plafond est fixe, vous n'avez pas à le choisir. La RC Exploitation a un plafond de 5 millions € par année d'assurance.
La MRP couvre le local professionnel que vous déclarez : magasin, bureau, espace de stockage ou pièce chez vous qui a un usage professionnel. Déclarez la surface réelle et l'adresse exacte à la souscription. Certaines situations restent hors périmètre, par exemple un local inoccupé pendant plus de 45 jours consécutifs ou un local en cours de construction.
Le vol dans les locaux fait partie de la couverture dommages aux biens de la MRP, avec l'incendie, les dégâts des eaux, le bris de glace, les dommages électriques et les émeutes et mouvements populaires. Pour le vol, la tentative de vol et le vandalisme, la franchise est de 10 % des dommages avec un minimum de 350 €, et le plafond par sinistre correspond à la moitié de la valeur de votre contenu. Le détail figure dans votre contrat.
En multirisque, la franchise standard est de 350 €. C'est la part qui reste à votre charge sur l'indemnisation d'un sinistre couvert. Certaines garanties ont leur propre franchise : pour le vol, la tentative de vol et le vandalisme, elle est de 10 % des dommages avec un minimum de 350 €. En RC Pro seule, vous choisissez votre franchise : 0, 250, 500 ou 2 500 €.
En option, la perte d'exploitation compense la perte de marge brute, dans les limites prévues au contrat, pendant l'arrêt de votre activité après un sinistre couvert, le temps de remettre le magasin et l'atelier en état. Elle vient s'ajouter à l'indemnisation des biens endommagés, selon les conditions de votre contrat.
Quelques points propres à votre métier, puis des exclusions plus générales :
Location : la location de vos articles n'est pas couverte.
Export : l'exportation vers les États-Unis et le Canada sort du périmètre.
Batteries électriques : le stockage de batteries qui ne respecte pas les mesures de sécurité imposées par la loi, les règlements et les recommandations de l'INRS et des constructeurs n'est pas couvert.
Sport extrême : le commerce de vêtements et équipements spéciaux pour le sport extrême n'est pas couvert.
Points généraux : usure normale des biens, défaut d'entretien des équipements, activités non déclarées à la souscription, bris de machine (relève généralement de la couverture du constructeur).
L'ensemble des exclusions figure dans les Conditions Générales.