Dès 11€ par mois
RC Pro
L’assurance sans engagement indispensable pour votre entreprise. Soyez protégé en cas de coup dur !
Vous prospectez, vous conseillez, vous faites visiter et vous accompagnez la signature. La responsabilité civile professionnelle Insify répond aux mises en cause liées à ce travail : elle prend en charge les frais de défense et les dommages et intérêts versés à vos clients ou à des tiers, au titre des dommages corporels, matériels et immatériels non consécutifs (les dommages purement financiers, ceux qui reviennent le plus souvent dans l'immobilier).
Ce que vous ne trouverez pas partout : la couverture s'étend aussi à vos employés et aux réclamations dans le monde entier, hors États-Unis et Canada.
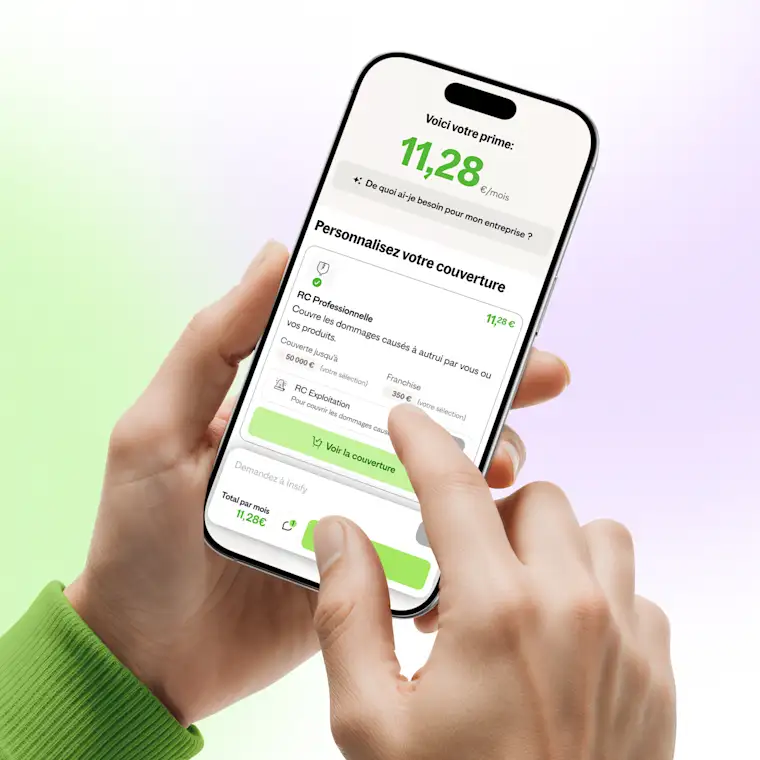
Faites votre devis en ligne en 2 minutes et souscrivez quand tout vous convient.
Une surface mal reprise dans une annonce, une information oubliée avant la signature, un objet renversé pendant une visite : votre responsabilité peut être engagée sur des sujets très concrets. La RC Pro vous permet d'y répondre sans mettre votre trésorerie dans la balance.
Défendez votre travail. Quand un client conteste votre intervention, la RC Pro prend en charge vos frais de défense et les dommages et intérêts éventuellement dus, selon les conditions de votre contrat. Vous gardez la main sur votre dossier au lieu de le subir.
Couvrez aussi votre équipe. Si vous travaillez avec des employés, ils entrent dans le périmètre de la couverture. Un seul contrat suit donc votre activité quand elle grandit.
Travaillez au-delà de votre secteur. Les réclamations sont couvertes dans le monde entier, hors États-Unis et Canada, ce qui laisse de la place aux mandats avec une clientèle internationale. Vous déclarez votre activité en quelques questions, vous voyez votre prix, et vous souscrivez en ligne quand vous êtes prêt.
Des garanties adaptées à vos besoins et votre situation
En 2 minutes, votre attestation est prête et vous reprenez le fil de votre journée
Sans petites lignes ni frais cachés pour une protection sans prise de tête
Des experts toujours disponibles pour vous conseiller
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées, avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité, en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
Votre couverture repose sur la responsabilité civile professionnelle, pour les transactions sur immeubles portant aussi sur les fonds de commerce.
Dommages corporels : la RC Pro couvre les frais de défense et les dommages et intérêts versés aux clients ou aux tiers pour compenser leurs préjudices (frais médicaux, souffrances endurées, arrêt de travail…).
Dommages matériels : les biens d'un client ou d'un tiers abîmés à l'occasion de votre activité, par exemple pendant une visite.
Dommages immatériels non consécutifs : les préjudices purement financiers, comme une perte subie par un acquéreur après une information erronée de votre part.
RC Produits après-livraison : les mises en cause qui surviennent après la remise de votre prestation.
Vos employés : ils sont couverts au même titre que vous.
Réclamations dans le monde entier, hors États-Unis et Canada.
Les garanties s'appliquent selon les conditions de votre contrat, que vous retrouvez dans les Conditions Générales et l'IPID avant de souscrire.
Agent commercial immobilier (TRANSACTIONS SUR IMMEUBLES ET / OU FONDS DE COMMERCE)
Dommages corporels
Dommages matériels
Dommages immatériels non consécutifs (dommages purement financiers)
RC Produits après-livraison
Couverture également pour vos employés
Réclamations dans le monde entier (hors États-Unis et Canada)
Prestation relevant de professions réglementées soumises à obligation d'assurance (hors agents de recherche privée, assistante maternelle, mandataire immobilier/agent commercial en immobilier, exploitant de véhicule de tourisme avec chauffeur)
Design industriel
Conseils en investissement financier / Conseil en gestion de patrimoine / Conseil en fusion et acquisition
Prescription d'ordre technique assimilée à une activité d'ingénierie ou de bureau d'études techniques
Réalisation, suivi, réception de travaux de bâtiment ou de génie civil
Maniement de fonds
Diagnostic immobilier
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Commencez par ce que vous faites vraiment au quotidien, pas par le libellé de votre statut. Trois points suffisent généralement à cadrer votre contrat.
Déclarez l'ensemble des prestations que vous facturez autour des transactions sur immeubles et sur fonds de commerce. Si votre activité change en cours d'année, signalez-le : sur un sinistre lié à une activité non déclarée, la règle proportionnelle de prime peut s'appliquer (voir Conditions Générales), ce qui réduit le montant pris en charge.
Oui, comptez vos salariés dès la souscription : ils sont couverts au titre de la RC Pro, à condition d'être déclarés.
Les réclamations sont couvertes dans le monde entier, hors États-Unis et Canada. Si une partie de vos mandats concerne ces deux pays, dites-le nous avant de souscrire.
Quand ces points sont clairs, le devis en ligne prend 2 minutes.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31€/mois.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
 AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?
Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entreprise
Comprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
En pratique, le mandant titulaire de la carte professionnelle vous demande souvent une attestation de responsabilité civile professionnelle avant de vous confier des mandats, et certains clients le font aussi. Pour votre situation précise, vérifiez ce que prévoit votre contrat de mandat. Dans tous les cas, la RC Pro est la garantie qui répond aux mises en cause liées à votre travail de conseil et de transaction.
Elle intervient quand un client ou un tiers vous met en cause à l'occasion de votre activité de transaction sur immeubles et sur fonds de commerce. Elle couvre les frais de défense et les dommages et intérêts versés, au titre des dommages corporels, des dommages matériels et des dommages immatériels non consécutifs, autrement dit les préjudices purement financiers. La garantie RC Produits après-livraison s'applique aux mises en cause qui arrivent après la remise de votre prestation.
Oui, la couverture s'étend à vos employés dans le cadre de votre activité, dès lors qu'ils sont déclarés à la souscription. Si vous embauchez en cours d'année, mettez votre contrat à jour pour que la situation déclarée corresponde à la réalité.
Les réclamations sont couvertes dans le monde entier, hors États-Unis et Canada. Si une partie de vos mandats touche ces deux pays, parlez-en avant de souscrire pour que votre contrat soit posé sur des bases exactes.
Dans l'immobilier, une mise en cause arrive rarement le jour même : elle apparaît souvent des semaines après la signature. Cette garantie porte sur les réclamations liées à une prestation déjà remise, selon les conditions de votre contrat. Vous restez donc couvert pour des dossiers clos, tant que le contrat est en cours.
Certaines prestations sortent du périmètre de ce contrat, en particulier :
le diagnostic immobilier ;
le maniement de fonds ;
le conseil en investissement financier, le conseil en gestion de patrimoine et le conseil en fusion et acquisition ;
la réalisation, le suivi et la réception de travaux de bâtiment ou de génie civil, ainsi que la prescription d'ordre technique assimilée à une activité d'ingénierie ou de bureau d'études techniques.
Cet extrait ne remplace pas la liste des exclusions, que vous trouvez dans les Conditions Générales.
Le devis se fait en ligne en 2 minutes : vous répondez à quelques questions sur votre activité, puis vous voyez votre prix. Après la souscription, vous récupérez votre attestation depuis votre espace, prête à être envoyée à votre mandant ou à un client.
Prévenez-nous dès que votre activité change : nouvelles prestations, nouveaux salariés, nouveau volume d'affaires. Si un sinistre concerne une activité non déclarée, la règle proportionnelle de prime peut s'appliquer (voir Conditions Générales), ce qui réduit le montant pris en charge. Une déclaration à jour vous évite cette mauvaise surprise.