Dès 11 € par mois
RC Pro
L’assurance sans engagement pour votre entreprise. Gardez la main sur votre activité, même en cas d’imprévu.
Vous animez des opérations promotionnelles en magasin, sur un stand ou lors d'un salon, et votre prestation engage votre responsabilité dès que vous entrez chez un client. La responsabilité civile professionnelle d'Insify répond des dommages corporels, matériels et purement financiers que votre animation peut causer à un tiers.
Vos employés aussi : la couverture s'étend à vos employés qui animent à vos côtés.
Après l'animation : la RC Produits après-livraison répond des produits que vous avez distribués ou manipulés.
Faites votre devis en ligne en 2 minutes et souscrivez à la date qui vous arrange.
Vous travaillez chez les autres : un magasin, un hall, un stand loué à la journée. Votre RC Pro prend en charge vos frais de défense et les dommages et intérêts versés au tiers lorsque votre prestation lui cause un préjudice.
Gardez la main sur les imprévus matériels. Un présentoir renversé, une vitrine rayée pendant le montage, une sono qui abîme un comptoir : votre RC Pro couvre les frais de défense et l'indemnisation due au commerçant ou à la marque.
Répondez sereinement en cas de blessure. Si un visiteur se blesse pendant une démonstration que vous encadrez, votre RC Pro couvre les frais de défense et les dommages et intérêts versés à la victime (pour compenser ses préjudices : frais médicaux, souffrances endurées, arrêt de travail).
Couvrez aussi le préjudice purement financier. Une information erronée donnée au public, comme une remise annoncée par erreur, peut coûter de l'argent à votre client sans le moindre dégât visible. Les dommages immatériels non consécutifs entrent dans le champ de votre RC Pro, et vos employés bénéficient de la même couverture que vous.

Des garanties adaptées à vos besoins et votre situation

En 2 minutes, votre attestation est prête et vous reprenez le fil de votre journée

Sans petites lignes ni frais cachés pour une protection sans prise de tête
Des experts toujours disponibles pour vous conseiller
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées, avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité, en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
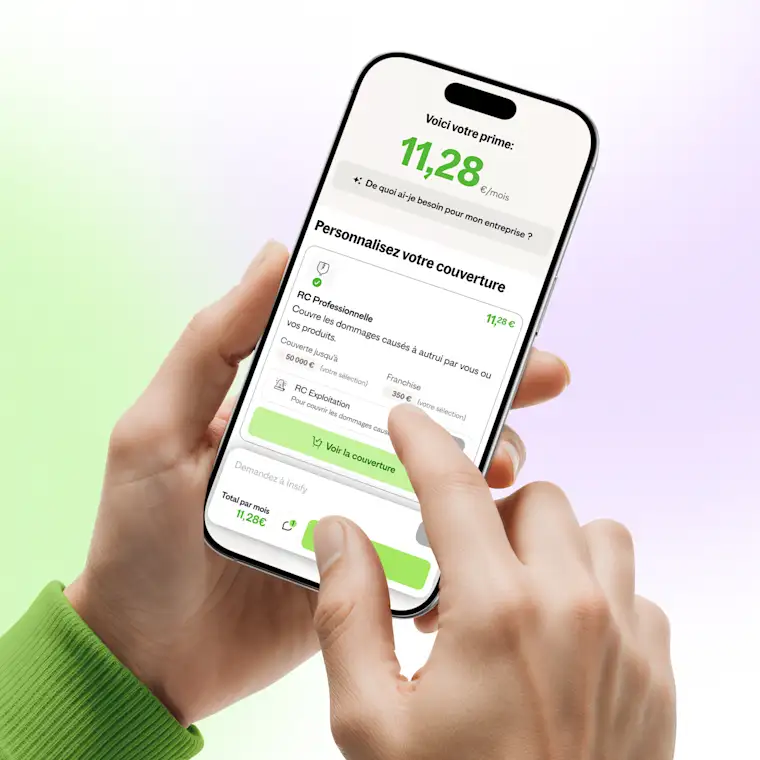
Votre contrat repose sur la responsabilité civile professionnelle. Concrètement, elle paie deux choses quand un tiers vous met en cause : vos frais de défense et les dommages et intérêts que vous devez à ce tiers.
Les dommages corporels subis par un visiteur ou un client, les dommages matériels causés au local, au mobilier ou au stock où vous intervenez, et les dommages purement financiers, c'est-à-dire un préjudice économique sans casse ni blessure. La RC Produits après-livraison répond des produits que vous avez distribués ou manipulés une fois l'animation terminée.
Les personnes que vous employez pour animer avec vous entrent dans la même couverture.
Animateur d'événements ou d'actions promotionnelles / Speaker
Dommages corporels
Dommages matériels
Dommages immatériels non consécutifs (dommages purement financiers)
RC Produits après-livraison
Couverture également pour vos employés
Prestations relevant de professions réglementées soumises à obligation d'assurance
Prestation de conseil juridique
Agent artistique, manager d'artiste, impresario, éditeur musical
Cirque
Agence de presse nationale / Agence de presse mondiale et généraliste
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Pour cette activité, Insify propose la responsabilité civile professionnelle. C'est la couverture qui répond quand un client, un visiteur ou un commerçant vous réclame réparation à la suite de votre prestation.
Regardez d'abord la nature de vos missions : c'est l'activité choisie au moment du devis qui fixe ce que votre contrat couvre, pour vous comme pour les personnes que vous employez sur les opérations.
Certaines prestations ne relèvent pas de cette couverture : le conseil juridique, les activités d'agent artistique, de manager d'artiste, d'impresario ou d'éditeur musical, le cirque, les agences de presse nationales ou mondiales et généralistes, ainsi que les radios, web radios, télés et web télés d'informations et d'actualités nationales. Les prestations relevant de professions réglementées soumises à une obligation d'assurance en sont également exclues.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31€/mois.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
 AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?
Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entreprise
Comprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
Vous souscrivez une responsabilité civile professionnelle (RC Pro). Elle répond des dommages corporels, matériels et purement financiers que votre animation cause à un tiers, en prenant en charge vos frais de défense et les dommages et intérêts que vous devez à ce tiers. Vous obtenez votre devis en ligne en 2 minutes.
La loi n'impose généralement pas la RC Pro aux animateurs, mais certains clients, agences et enseignes demandent une attestation avant de vous confier une opération. Souscrire une RC Pro vous permet donc de signer sans attendre et de répondre à cette demande le jour même.
Elle paie deux choses : vos frais de défense et les dommages et intérêts versés au client ou au tiers, pour compenser ses préjudices (frais médicaux, souffrances endurées, arrêt de travail, perte financière). Elle ne rembourse pas directement les factures de la victime : elle indemnise le préjudice reconnu.
Oui. Votre contrat couvre également vos employés lorsqu'ils animent une opération pour votre compte.
Oui. Les dommages matériels causés au local, au mobilier ou au stock où vous intervenez entrent dans le champ de votre RC Pro. Un présentoir renversé ou une vitrine rayée pendant le montage : votre RC Pro couvre les frais de défense et l'indemnisation due au commerçant ou à la marque.
Oui. Votre RC Pro inclut les dommages immatériels non consécutifs, c'est-à-dire un préjudice purement financier subi par votre client sans dégât matériel ni blessure. Par exemple, une remise annoncée par erreur pendant l'animation, que la marque doit ensuite honorer.
Oui, grâce à la RC Produits après-livraison. Si un produit que vous avez distribué ou manipulé cause un dommage à un tiers une fois l'animation terminée, votre RC Pro prend en charge vos frais de défense et les dommages et intérêts dus.
Voici un extrait des exclusions : le conseil juridique, les activités d'agent artistique, de manager d'artiste, d'impresario ou d'éditeur musical, le cirque, les agences de presse nationales ou mondiales, ainsi que les radios, web radios, télés et web télés d'informations et d'actualités nationales. Les prestations relevant de professions réglementées soumises à une obligation d'assurance en sont aussi exclues. Retrouvez la liste entière dans les Conditions Générales.