Dès 11€ par mois
RC Pro
L’assurance sans engagement indispensable pour votre entreprise. Soyez protégé en cas de coup dur !
Vous composez à l'image, vous livrez des maquettes, vous enregistrez en studio et vous signez avec des producteurs. La responsabilité civile professionnelle vous permet d'avancer sur ces projets avec une couverture déjà en place pour les dommages que votre activité peut causer à un tiers.
Obtenez votre devis en ligne en 2 minutes et souscrivez directement, sans rendez-vous.
Composer pour l'image, c'est travailler chez des clients, dans des studios, avec du matériel qui ne vous appartient pas et sur des plannings de production serrés. La RC Pro répond aux dommages que vous pourriez causer à un tiers dans ce cadre, et vous laisse décider de ce que vous acceptez comme projet.
Livrez vos musiques avec une couverture en place. La RC Pro couvre les frais de défense et les dommages et intérêts versés à vos clients ou à des tiers, y compris les dommages purement financiers liés à une erreur dans votre prestation.
Travaillez sur les lieux de tournage et en studio. Dommages corporels et dommages matériels causés à des tiers pendant votre activité entrent dans le champ de la garantie, selon les conditions de votre contrat.
Avancez avec votre équipe. La couverture vaut aussi pour vos employés et pour les réclamations dans le monde entier, hors États-Unis et Canada. Vous déclarez votre activité, vous recevez votre devis en ligne en 2 minutes et votre attestation dès la souscription, prête à être envoyée à une production qui la demande.

Des garanties adaptées à vos besoins et votre situation

En 2 minutes vous obtenez votre attestation et êtes protégé

Sans petites lignes ni frais cachés pour une protection sans prise de tête

Des experts toujours disponibles pour vous conseiller
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
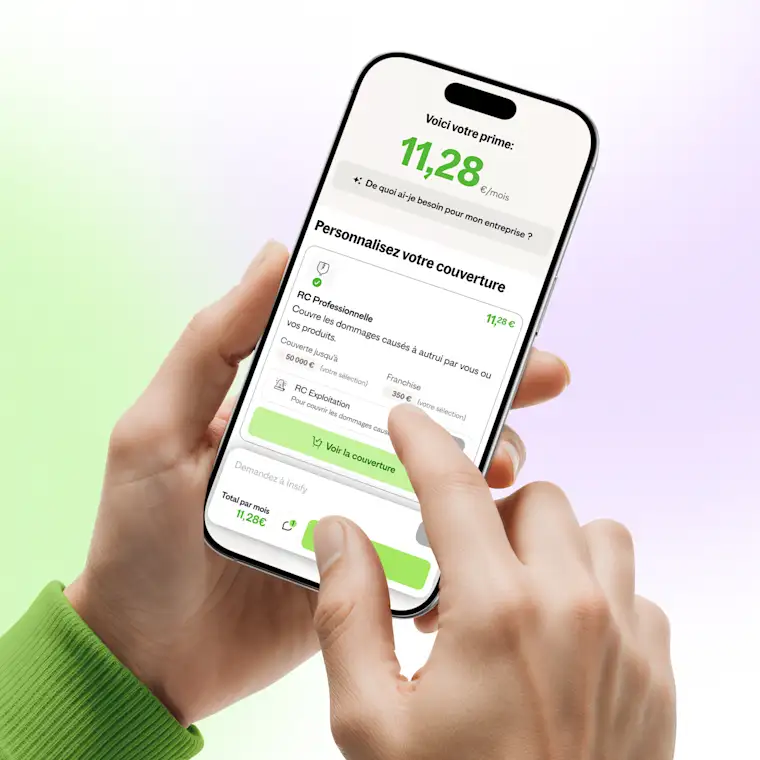
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées - avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité - en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
La RC Pro couvre deux choses : les frais de défense et les dommages et intérêts versés aux clients ou aux tiers (pour compenser leurs préjudices : frais médicaux, souffrances endurées, arrêt de travail, pertes financières…). Elle ne rembourse pas directement une facture à la place du tiers.
Un tiers blessé pendant une séance d'enregistrement, du matériel abîmé chez un client, une erreur dans la musique livrée qui coûte de l'argent à la production : ce sont les mises en cause que la garantie traite, selon les conditions de votre contrat. La responsabilité liée à vos livraisons reste couverte après la remise de votre travail, au titre de la RC Produits après-livraison.
Vos employés sont couverts dans le cadre de votre activité déclarée, et les réclamations sont couvertes dans le monde entier, hors États-Unis et Canada.
Compositeur de musiques de films
Dommages corporels
Dommages matériels
Dommages immatériels non consécutifs (dommages purement financiers)
RC Produits après-livraison
Couverture également pour vos employés
Réclamations dans le monde entier (hors États-Unis et Canada)
Pornographie / Charme
Prestations relevant de professions réglementées soumises à obligation d'assurance
Prestation de conseil juridique
Agent artistique, Manager d'artiste, Impresario, Editeur musical
Cirque
Agence de presse nationale / Agence de presse mondiale et généraliste
Radio / Web radio / Télé / Web télé d'informations et actualités nationales / Chaîne de télévision nationale
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Par la description de votre activité. La responsabilité civile professionnelle est la garantie disponible pour un compositeur de musiques de films : c'est elle qui répond quand un client ou un tiers vous met en cause. Déclarez précisément ce que vous faites, sinon la règle proportionnelle de prime peut s'appliquer (voir Conditions Générales), ce qui réduit le montant pris en charge.
Vos équipes : si vous employez des personnes, indiquez-le, la couverture vaut aussi pour vos employés.
Vos territoires : les réclamations sont couvertes dans le monde entier, hors États-Unis et Canada, ce qui compte si vous travaillez pour des productions internationales.
Vos activités annexes : certaines prestations proches du métier, comme l'édition musicale ou le management d'artiste, ne relèvent pas de ce contrat. Mieux vaut le vérifier avant de signer un projet.
Répondez aux questions du parcours en ligne, comparez ce qui vous est proposé et souscrivez quand vous êtes prêt. Le devis se fait en ligne en 2 minutes.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31 €/mois.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m' a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
 AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?
Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entreprise
Comprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
Pour un compositeur indépendant, la responsabilité civile professionnelle n'est généralement pas imposée par la loi. En pratique, des producteurs, des studios ou des diffuseurs la demandent souvent avant de signer un contrat. C'est aussi ce qui vous permet de répondre à une mise en cause sans avancer seul les frais de défense.
Elle couvre deux choses, selon les conditions de votre contrat :
les frais de défense, quand un client ou un tiers engage votre responsabilité ;
les dommages et intérêts versés aux clients ou aux tiers pour compenser leurs préjudices (frais médicaux, arrêt de travail, pertes financières…).
Sont concernés les dommages corporels, les dommages matériels et les dommages immatériels non consécutifs, c'est-à-dire purement financiers.
Oui, la couverture vaut également pour vos employés dans le cadre de l'activité que vous avez déclarée. Pensez donc à indiquer vos effectifs au moment de la souscription, et à signaler une embauche en cours de contrat.
Les réclamations sont couvertes dans le monde entier, hors États-Unis et Canada. Si un projet vous conduit à travailler pour une production nord-américaine, parlez-en avant de signer : ce périmètre est un point important à vérifier.
Votre responsabilité liée à ce que vous avez livré reste couverte au titre de la RC Produits après-livraison, selon les conditions de votre contrat. Concrètement, une mise en cause qui arrive après la remise de votre travail peut être prise en charge.
Certaines prestations proches du métier sortent du périmètre. Par exemple :
l'activité d'agent artistique, de manager d'artiste, d'impresario ou d'éditeur musical ;
la prestation de conseil juridique ;
les contenus pornographiques ou de charme.
S'y ajoutent des exclusions plus générales, comme les prestations relevant de professions réglementées soumises à obligation d'assurance. La liste complète figure dans les Conditions Générales.
Vous répondez aux questions du parcours en ligne et vous obtenez votre devis en ligne en 2 minutes. Après la souscription, votre attestation est disponible immédiatement, prête à être transmise à une production qui la réclame.
Parce que votre garantie s'apprécie au regard de l'activité déclarée. Si un sinistre survient sur une activité que vous n'avez pas déclarée, la règle proportionnelle de prime peut s'appliquer (voir Conditions Générales), ce qui réduit le montant pris en charge. Une déclaration à jour vous évite cette mauvaise surprise.