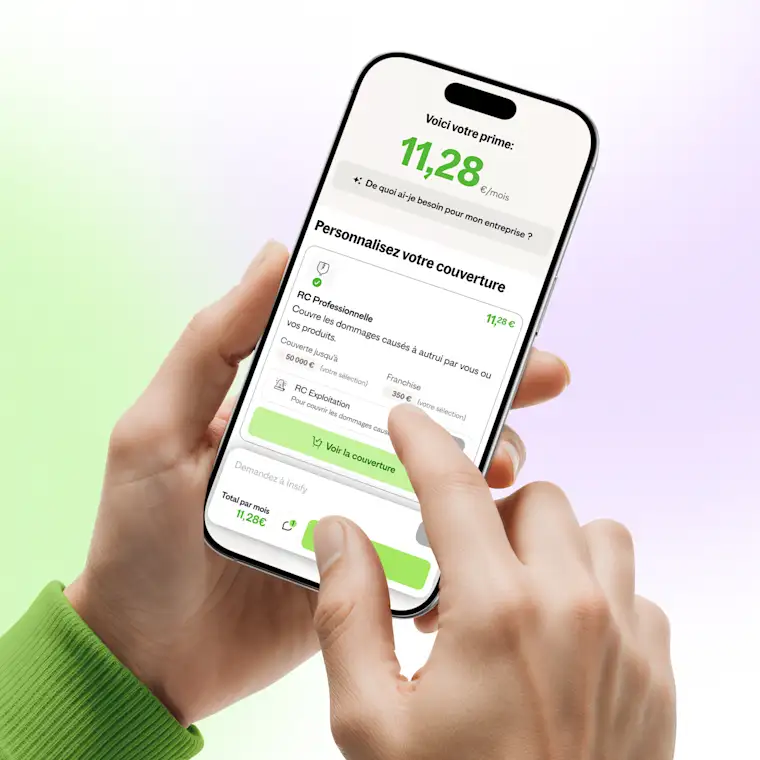
Dès 11 € par mois
RC Pro
L’assurance sans engagement pour votre entreprise. Gardez la main sur votre activité, même en cas d’imprévu.
Vous assemblez vols, hébergements et prestations à la carte, et vos clients comptent sur vous du premier clic au retour. La RC Pro prend en charge les frais de défense et les dommages et intérêts versés aux clients lorsque votre responsabilité est engagée à l'occasion de votre activité.
Faites votre devis en ligne en 2 minutes et souscrivez sans rendez-vous.
Assembler un forfait, c'est engager votre nom sur chaque maillon de la chaîne : une date, un transfert, un hébergement. La RC Pro vous permet de vendre, de tester de nouvelles combinaisons et de répondre à une réclamation en sachant ce que votre contrat prend en charge.
Vendez et conseillez sereinement. Si un client vous reproche une erreur de conseil ou de réservation, votre RC Pro couvre les frais de défense et les dommages et intérêts qui lui sont versés.
Travaillez en équipe. Vos employés entrent dans la couverture quand ils agissent dans le cadre de votre activité.
Demandez votre devis en ligne en 2 minutes pour voir votre tarif avant de vous engager.

Des garanties adaptées à vos besoins et votre situation

En 2 minutes, votre attestation est prête et vous reprenez le fil de votre journée

Sans petites lignes ni frais cachés pour une protection sans prise de tête

Des experts toujours disponibles pour vous conseiller
Exemples à titre illustratif. L’indemnisation dépend des circonstances exactes du sinistre. Aucun droit ne peut être tiré de ces exemples.
Souscrire une assurance peut être rapide. Être sûr d’avoir la bonne couverture, c’est autre chose. Avec Insify SmartGuide, vous ne signez pas un contrat à l’aveugle. Vous posez toutes vos questions, et obtenez des réponses claires, immédiates et personnalisées, avant de souscrire.
Votre ordinateur est-il couvert en cas de vol ?
Quelle franchise choisir ?
Êtes-vous protégé en cas de litige avec un client ?
Insify SmartGuide vous guide pas à pas pour comprendre ce qui est couvert, ce qui ne l’est pas, et pourquoi. En quelques clics, vous construisez une assurance vraiment adaptée à votre activité, en toute confiance. Testez Insify SmartGuide. Comprenez votre assurance avant d’en avoir besoin.
La RC Pro couvre les frais de défense et les dommages et intérêts versés aux clients ou aux tiers (pour compenser leurs préjudices : frais médicaux, réparation d'un bien abîmé, pertes financières subies). Elle intervient pour les dommages corporels, les dommages matériels et les dommages purement financiers qui ne découlent pas d'un dommage corporel ou matériel, par exemple après une erreur de réservation.
La garantie RC Produits après-livraison répond aux dommages causés par votre prestation une fois celle-ci délivrée.
Vous, et vos employés lorsqu'ils travaillent pour votre compte.
Vente de forfaits dynamiques
Dommages corporels
Dommages matériels
Dommages immatériels non consécutifs (dommages purement financiers)
RC Produits après-livraison
Couverture également pour vos employés
Courtage en affrètement aérien
Organisation, vente ou revente de voyages à caractère médical
Exploitation d'installations hôtelières ou d'hébergement
Exploitation de moyens de transport
Organisation, vente ou revente de voyages/séjours à caractère festif de type enterrement de vie de garçon/jeune fille, spring break, séjours de bureau des étudiants
Organisation, vente ou revente de voyages/séjours incluant des activités de sport extrême
Garanties et exclusions présentées à titre indicatif et non contractuel. Seules les conditions de votre contrat font foi.
Commencez par choisir l'activité qui correspond à ce que vous faites vraiment : c'est elle qui détermine le champ de votre contrat.
Vérifiez vos prestations une par une. Certaines activités restent en dehors de ce contrat, comme le courtage en affrètement aérien, l'exploitation d'hébergements ou de moyens de transport, ou les voyages incluant des activités de sport extrême.
Pensez à vos employés. Ils entrent dans la couverture quand ils agissent pour votre compte.
Si une prestation nouvelle s'ajoute à votre catalogue en cours d'année, vérifiez qu'elle entre bien dans l'activité choisie pour votre contrat. Vous pouvez faire votre devis en ligne en 2 minutes et poser vos questions avant de signer.
La Protection juridique professionnelle vous défend face aux litiges du quotidien que votre RC Pro ne couvre pas : un client qui ne paie pas, un fournisseur qui ne respecte pas le contrat, un salarié qui conteste son licenciement. Un juriste dédié analyse votre dossier, négocie à l'amiable, et prend en charge les frais d'avocat, d'expert et d'huissier si l'affaire passe au tribunal.
Elle inclut :
Litiges commerciaux : impayés clients, conflits fournisseurs, contestations
Litiges en droit du travail : prud'hommes, licenciement contesté
Litiges sur votre bail commercial et votre patrimoine professionnel
Défense pénale du dirigeant et de l'entreprise hors sinistre RC
En option : recouvrement de créances et contentieux fiscaux / URSSAF (à partir du premier salarié ou d'un certain CA)
Disponible uniquement en complément d'un contrat RC Pro ou Multirisque pro Insify, dès 9,31€/mois.
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Il y a eu un dérapage dès le début de mon adhésion, j'ai appelé, Aline a constaté le souci, m'a clairement et gentiment fait part des mesures correctives à instaurer, et 1h plus tard tout était réglé. Pas de blabla inutile mais de la gentillesse, de l'efficacité et un suivi !
Je tiens à remercier François d'Insify d’avoir défendu une de mes demandes de prise en charge les plus compliquées et les plus délicates. Grâce à lui, l’assureur a fini par accepter ma demande. Merci encore !
Je remercie Gaelle pour son attention son investissement et sa réactivité ! Si seulement toutes les entreprises étaient pourvues d’éléments si précieux ! Un grand merci et une bonne continuation !
Assurance souscrite sans difficulté, avec une attestation disponible en quelques minutes. Aline a été très réactive et a effectué la modification de mon attestation en moins de 30 minutes.
 AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtention
Contenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
 AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?
Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
 Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dû
Délais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
 AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entreprise
Comprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
AssurancesAttestation de responsabilité civile professionnelle : contenu, validité, obtentionContenu, durée de validité, caractère obligatoire, obtention : le guide complet de l'attestation de responsabilité civile professionnelle pour les entrepreneurs et indépendants.
AssurancesAssurance Multirisque Pro et travail à domicile : votre matériel professionnel est-il couvert ?Multirisque professionnelle, RC Pro ou assurance habitation : pour les télétravailleurs et entrepreneurs à domicile, quelle assurance couvre vraiment votre matériel pro ?
Développer son activitéImpayés et factures impayées : le guide complet pour récupérer son dûDélais de paiement, relance, mise en demeure, injonction de payer, référé : ce guide reprend chaque étape du recouvrement et les chiffres à connaître pour défendre votre trésorerie.
AssurancesProtection juridique vs défense pénale et recours : ce qui les distingue pour votre entrepriseComprendre ce qui distingue la défense pénale et recours de la protection juridique professionnelle aide à choisir le bon niveau de couverture pour votre entreprise.
Vous assemblez des prestations pour le compte de vos clients, et votre responsabilité peut être engagée si l'un d'eux subit un préjudice lié à votre travail. La RC Pro couvre alors les frais de défense et les dommages et intérêts versés aux clients ou aux tiers. Vous continuez à vendre pendant que le dossier se traite.
Votre contrat répond pour trois familles de dommages causés à des tiers :
Dommages corporels : une personne est blessée à l'occasion de votre activité.
Dommages matériels : un bien appartenant à un tiers est abîmé.
Dommages immatériels non consécutifs : des pertes purement financières, sans dommage corporel ni matériel à l'origine.
Oui, la couverture s'étend à vos employés lorsqu'ils agissent dans le cadre de votre activité.
Oui, les dommages matériels sont couverts quand un bien appartenant à un tiers est abîmé, par exemple l'ordinateur portable d'un client entreprise sur lequel votre salarié renverse une boisson lors d'un rendez-vous. La RC Pro couvre les frais de défense et les dommages et intérêts dus au client.
Oui, c'est ce que visent les dommages immatériels non consécutifs, aussi appelés dommages purement financiers. Si un client vous réclame une somme parce qu'une erreur de votre part lui a coûté de l'argent, votre RC Pro couvre les frais de défense et les dommages et intérêts qui lui sont versés.
La garantie RC Produits après-livraison répond aux dommages causés par votre prestation une fois celle-ci délivrée. Transmettez-nous les éléments du dossier dès que vous recevez la réclamation.
Ce contrat ne couvre pas, notamment :
le courtage en affrètement aérien ;
l'organisation, la vente ou la revente de voyages à caractère médical ;
l'exploitation d'installations hôtelières ou d'hébergement, et l'exploitation de moyens de transport ;
les séjours festifs de type enterrement de vie de garçon ou de jeune fille, spring break et séjours de bureau des étudiants ;
les voyages incluant des activités de sport extrême, d'héliski ou de ski hors-piste.
Si l'une de ces prestations figure à votre catalogue, elle n'est pas couverte par ce contrat.
Vous répondez à quelques questions sur votre activité et vous obtenez votre devis en ligne en 2 minutes. Vous souscrivez ensuite en ligne et recevez votre attestation dès la souscription. Vous gardez la main sur le moment où vous signez.